İran'dan Türkiye'ye Para Transferi (Mülk Alımı İçin): 2026 İçin Kapsamlı Hukuki Rehber
İranlı bir yatırımcı olarak Türkiye'de mülk alırken en önemli — ve en sık yanlış yürütülen — konu para transferidir. Bunu yanlış yaparsanız mülk değeri ne olursa olsun vatandaşlık başvurunuz reddedilir; doğru yaparsanız süreç sorunsuz ilerler. İstanbul'da onlarca İranlı müvekkile tam olarak bu süreçte rehberlik etmiş bir vatandaşlık avukatı olarak; 2026'da mevcut her yasal yöntemi, her yöntemin ürettiği belgeleri ve sizin durumunuza en uygun yaklaşımı açıklayacağım.
- İran'dan Türkiye'ye Para Transferi Neden Karmaşıktır?
- Transfer Yöntemi Vatandaşlık Başvurunuz İçin Neden Önemli?
- Yöntem 1 — Lisanslı Döviz Büroları
- Yöntem 2 — Üçüncü Ülke Banka Transferi
- Yöntem 3 — İran Sarraf Ağları (Sarafi)
- Yöntem 4 — Kripto Para Dönüşümü
- Yöntem 5 — Türkiye'ye Nakit Getirmek
- Vatandaşlık İçin Hangi Belgeler Gerekir?
- İranlı Olarak Türkiye'de Banka Hesabı Açmak
- Başvurunuzu Bitiren Kritik Hatalar
- Yöntem Karşılaştırma Tablosu
- Sıkça Sorulan Sorular
İran'dan Türkiye'ye Para Transferi Neden Karmaşıktır?
Mülk alımı için İran'dan Türkiye'ye para transferinin neden dikkatli bir planlama gerektirdiğini anlamak için, süreci etkileyen birbiriyle örtüşen üç sistemi anlamanız gerekir:
İran, uzun yıllardır kapsamlı ABD Hazinesi (OFAC) ve AB yaptırımlarına tabidir. Bu yaptırımlar İranlı vatandaşların Türkiye'de mülk almasını yasaklamaz — Türkiye yaptırım uygulayan bir ülke değildir ve ABD ya da AB'nin İran yaptırımlarını benimsememiştir. Ancak yaptırımlar, çoğu uluslararası bankanın İranlı taraflar, İran banka hesapları veya İran'a izi süren fonlarla ilgili havaleleri işleme almasını engeller. Bu da diğer ülkelerdeki alıcıların kullandığı standart SWIFT havale rotasının çoğu İranlı için erişilemez olduğu anlamına gelir.
İran Merkez Bankası (CBI), dövizin serbestçe yurt dışına çıkarılmasını kısıtlar. İranlı vatandaşlar, resmi kanallar üzerinden ne kadar döviz alıp transfer edebileceklerine dair limitlere tabidir. Resmi kur ile serbest piyasa kuru önemli ölçüde farklılaşır — bu da mülk alımı gibi büyük transferler için karmaşık bir ortam yaratır.
Türk bankaları, FATF (Mali Eylem Görev Gücü) kara para aklamayı önleme düzenlemelerine uymak zorundadır. İran bağlantılı kaynaklardan fon alırken Türk bankaları geliştirilmiş inceleme (enhanced due diligence) yapar ve fonun meşru kaynağını teyit eden belgeler ister. Tüm Türk bankaları İran kaynaklı transferleri kabul etmez — kabul edenlerin ise birebir izlenmesi gereken belirli prosedürleri vardır.
İranlı mülk alıcıları için zorluk, transferin yasa dışı olması değildir — değildir. Türkiye'de İranlı vatandaşların mülk alması veya bu amaçla fon transfer etmesine dair hiçbir yasal yasak yoktur. Zorluk; uluslararası mülk alımlarını normalde kolaylaştıran bankacılık altyapısının büyük ölçüde erişilemez olması ve alternatif yöntemlerin kullanılması gerektiğidir — her birinin vatandaşlık başvurunuz için farklı hukuki sonuçları vardır.
Transfer Yöntemi Türk Vatandaşlığı Başvurunuz İçin Neden Önemli?
Yatırım yoluyla Türk vatandaşlığına başvuran İranlı alıcılar için fon transferi yalnızca lojistik bir mesele değildir — hukuki bir belgelendirme gerekliliğidir. Türk vatandaşlık düzenlemeleri şunları şart koşar:
Vatandaşlık başvurusu; alım fonlarının alındığını ve satıcıya transfer edildiğini teyit eden bir Türk bankasından resmi dekont gerektirir. Bu belge olmadan başvuru ilerleyemez.
Türkiye Cumhuriyet Merkez Bankası (TCMB), dövizin resmi kurdan Türk Lirası'na çevrildiğine ya da alımın döviz cinsinden yapıldığına dair kanıt ister. Bu bozdurma kaydı vatandaşlık başvurusuyla birlikte sunulur.
Türk makamları, alımda kullanılan fonun kaynağına dair bir beyan ister. Bu, fonun Türkiye'den geldiğini kanıtlamak zorunda değildir — ancak paranın nereden geldiğine dair inandırıcı ve belgelenmiş bir açıklama olmalıdır.
400.000 dolarlık asgari tutar, transfer tarihinde USD karşılığı olarak doğrulanabilir olmalıdır. TRY/USD kurundaki dalgalanmalar dönüşüm zamanlamasını önemli kılar — avukatınız en uygun zamanlama konusunda tavsiye verir.
Fonların; alıcının hesabından Türk bankasına, oradan da satıcıya kadar izlenebilir olması gerekir — net ve belgelenmiş bir zincir. Bu zincirdeki herhangi bir boşluk vatandaşlık başvurusu için sorun yaratır.
Transfer yöntemi hem Türk hukukuna hem de uluslararası kara para aklamayı önleme standartlarına uygun olmalıdır. Teknik olarak işe yarasa da uyumsuz olan yöntemler başvurunun reddedilmesine — hatta varlıkların bloke edilmesine — yol açar.
Yöntem 1: Türkiye'deki Lisanslı Döviz Büroları
Bu, İranlı alıcıların mülk alımı için İran'dan Türkiye'ye para transferinde en yaygın kullanılan ve — deneyimime göre — en güvenilir yöntemidir. Türkiye'deki lisanslı döviz büroları, T.C. Hazine ve Maliye Bakanlığı denetiminde faaliyet gösterir ve yurt dışından fon almak ile bunları Türk Lirası veya USD'ye çevirmek dâhil döviz işlemleri yapmaya yetkilidir.
Her döviz bürosu mülk boyutundaki büyük işlemleri yürütmez. Avukatınız; İstanbul'da veya diğer büyük şehirlerde İranlı mülk alıcılarıyla deneyimi ve büyük işlemler için gerekli uyum altyapısı olan lisanslı büroları belirler.
Fonlar; İranlı vatandaşların erişebildiği kanallar aracılığıyla — genellikle Türkiye, BAE veya aktif İranlı iş toplulukları olan diğer ülkelerdeki aracı sarraf ağları üzerinden — büroya aktarılır. Büro fonları alır ve resmi makbuz düzenler.
Büro fonları Türk Lirası veya USD'ye çevirir ve Türk banka hesabınıza yatırır — vatandaşlık başvurusu için gereken resmi dekontu üreterek. Bu adım, belgelenmiş izi oluşturan kritik halkadır.
Fonun kaynağına dair yazılı bir beyan verirsiniz (ticari gelir, mülk satışı, birikim vb.). Büro bunu işlemle birlikte belgeler. Avukatınız bu beyanı vatandaşlık başvurusu için gereken formatta hazırlar.
Fonlar Türk banka hesabınıza geçtikten sonra avukatınız veya tapu işlemi, satıcıya son transferi kolaylaştırır — makbuzdan tapu devrine kadar izlenebilir zinciri tamamlar.
Hukuka uygun · Gerekli banka belgelerini üretir · İranlı alıcılar tarafından yaygın kullanılır · Avukatınız güvenilir büro önerebilir · Kurlar rekabetçidir
Lisanslı (kayıt dışı değil) büro kullanılmalı · Önceden planlama ve zamanlama gerektirir · Büro vatandaşlık belge gerekliliklerine hâkim olmalı · Her döviz bürosu büyük işlemleri yürütmez
Yöntem 2: Üçüncü Ülke Banka Transferi
Bazı İranlı vatandaşlar; en yaygın olarak BAE (Dubai), Türkiye'nin kendisi, Gürcistan, Ermenistan veya Avrupa ülkelerinde — İran'daki yerel hesaplarla aynı kısıtlamalara tabi olmayan — banka hesaplarına sahiptir. Üçüncü bir ülkede meşru ve belgelenmiş bir hesabınız varsa, Türk bankasına standart uluslararası havale mümkün olabilir.
Birçok İranlı iş insanı ve yüksek varlıklı birey; Emirates NBD, Mashreq, RAK Bank ve diğerleri dâhil BAE bankalarında hesap tutar. BAE, ABD İran yaptırımlarını yurt içinde uygulamaz ve BAE'den Türkiye'ye havaleler Türk bankalarınca genellikle normal şekilde işlenir. Kilit nokta, BAE hesabının sağlam durumda, düzgün belgelenmiş olması ve transferin doğru yapılandırılmasıdır.
2022'den bu yana Gürcistan, önemli bir İranlı (ve Rus) iş faaliyeti akışı gördü. TBC Bank ve Bank of Georgia dâhil Gürcü bankaları İranlı müşterilere görece açık oldu. Gürcistan'dan Türkiye'ye transferler genellikle sorunsuz işlenir. Ancak Gürcü banka uyum birimleri son yıllarda daha temkinli hâle geldi — hesap açma ve transfer onay süreleri uzadı.
Bir üçüncü ülke banka transferinin geçerli vatandaşlık belgesi üretebilmesi için transferin, adınıza açılmış bir Türk banka hesabına, mülk alımı olduğunu belirten net bir açıklamayla ulaşması gerekir. Türk bankası dekontu ve Merkez Bankası bozdurma kaydını düzenler — vatandaşlık başvurusunun gerektirdiği budur.
Üçüncü ülke banka hesabının kendisi de temiz ve belgelenmiş bir fon kaynağına sahip olmalıdır. Türk bankaları ve vatandaşlık makamları, BAE veya Gürcistan hesabındaki paranın nereden geldiğini sorar. İranlı ticari gelir, mülk satış geliri veya diğer belgelenmiş kaynaklardan net bir belge zinciri şarttır.
Temiz SWIFT belgeleri · Standart banka dekontu üretir · Vatandaşlık için en sade belge · Hesap zaten varsa aracıya gerek yok
Mevcut üçüncü ülke hesabı gerektirir · BAE bankaları büyük transferlerde artan inceleme yapar · Transfer gecikebilir veya sorgulanabilir · Üçüncü ülke hesabındaki fon kaynağı belgelenmeli
Yöntem 3: İran Sarraf Ağları (Sarafi / Hawala)
İran sarraf ağları — sarafi (صرافی) olarak bilinen ve daha geniş bağlamda hawala olarak adlandırılan sistemler — Orta Doğu ve Orta Asya'da yüzyıllardır işleyen gayriresmi değer transfer sistemleridir. Geleneksel bankacılığın erişilemez olduğu uluslararası işlemlerde İranlı vatandaşlar tarafından yaygın kullanılır.
Sarraf ağları yaygın kullanılsa ve para taşımada pratikte etkili olsa da, Türk vatandaşlığı başvuruları için ciddi bir sorun yaratır: vatandaşlık başvurusu için gereken resmi Türk banka belgelerini üretmezler. Gayriresmi hawala kanallarıyla alınan fonlar genellikle nakit olarak ya da vatandaşlık düzenlemelerinin gerektirdiği biçimde bir Türk bankası üzerinden izlenemeyen belgesiz transferlerle gelir. Bu ayrımı anlamadan sarraf ağıyla fon transfer ettiği için reddedilen birçok başvuru gördüm. Bu yöntemi kullanacaksanız, vatandaşlık başvurusuna geçmeden önce alınan fonları belgelenmiş ve bankaya girmiş paraya dönüştürecek bir planınız olmalıdır.
Hızlı · Yaygın erişilebilir · İranlı alıcılara tanıdık · Rekabetçi kurlar · Bankacılık bürokrasisi yok · Para taşımada pratikte etkili
Resmi Türk banka dekontu üretmek · Vatandaşlık için belgelenmiş fon izi oluşturmak · Büyük mevduatlarda banka kara para aklama gerekliliklerini karşılamak · Fon sorgulanırsa sizi korumak
Çözüm: Fonlar Türkiye'ye sarraf ağıyla geliyorsa, sonrasında lisanslı bir döviz bürosu (Yöntem 1) aracılığıyla Türk banka hesabına yatırılmalı — gerekli belgeler o noktada oluşturulur. Avukatınız bu sıralamayı yapılandırır. Sarraf ağı paranın fiziksel hareketini, döviz bürosu ise hukuki belgelendirmeyi üstlenir. Birlikte doğru kullanıldığında işe yarayabilir — ancak dikkatli planlama ve sıralama gerektirir.
Yöntem 4: Kripto Para Dönüşümü
Kripto para — başlıca USDT (Tether), Bitcoin ve Ethereum — İranlı vatandaşların uluslararası değer transferinde önemli bir kanal hâline geldi. Türkiye'de MASAK (Mali Suçları Araştırma Kurulu) denetiminde faaliyet gösteren birkaç lisanslı borsanın bulunduğu büyük ve aktif bir kripto piyasası vardır.
İranlı vatandaşlar; Rial veya dövizi, İran kripto borsaları (صرافی دیجیتال) ya da eşten eşe (P2P) platformlar üzerinden USDT veya diğer stabil kripto paralara çevirir. Kripto para daha sonra alıcının kontrolündeki bir cüzdanda tutulur.
Kripto para, MASAK'a kayıtlı lisanslı bir Türk kripto borsasına (BtcTurk, Paribu vb.) aktarılır. Alıcı, Türk platformunda KYC (kimlik doğrulama) sürecini tamamlamış olmalıdır.
Kripto para Türk borsasında Türk Lirası'na satılır. TRY tutarı, alıcının adına açılmış Türk banka hesabına çekilir — vatandaşlık başvurusu için gereken dekontu üreterek.
Alıcı, fon kaynağını kripto geliri olarak beyan eder ve belge olarak zincir üstü (on-chain) işlem geçmişini sunar. Türk bankaları ve vatandaşlık makamları kripto kaynaklı fonlara giderek daha aşinadır — ancak belgelendirme titiz olmalı ve beyanı avukatınız özenle hazırlamalıdır.
Blok zinciri şeffaf ve denetlenebilir iz sağlar · Bankacılık altyapısına bağımlı değil · Hızlı uluslararası transfer · USDT'nin sabit değeri oynaklık riskini ortadan kaldırır · Türk bankalarınca giderek kabul görüyor
Bankaların kripto kaynaklı büyük mevduatı kabul isteği değişkendir · Büyük işlemlerde MASAK bildirim gereklilikleri · Zincir üstü geçmiş temiz olmalı (mixer/tumbler kullanılmamış) · Türk borsasında KYC gerektirir · Değişen düzenleme ortamı
Mülk alımı için kripto transferleri Türkiye'de yasaldır ve İranlı alıcılar arasında giderek yaygınlaşmaktadır. Ancak belgelendirme ve beyan süreci standart banka transferinden daha karmaşıktır ve Türk bankalarının kripto kaynaklı mevduatı kabul politikaları değişir. Kripto kaynaklı mülk alımlarında deneyimli bir avukatla çalışmanızı şiddetle öneririm — süreç yönetilebilir ama dikkatli yapılandırma gerektirir.
Yöntem 5: Türkiye'ye Nakit Getirmek
Türk hukuku, 10.000 (on bin) avroyu (veya karşılığını) aşan tutarların girişte gümrükte beyan edilmesi koşuluyla, kişilerin Türkiye'ye sınırsız nakit getirmesine izin verir. İranlı vatandaşlar için fiziksel nakiti — genellikle USD veya EUR — Türkiye'ye getirip Türk banka hesabına yatırmak, mülk alımı için kullanılan bir başka rotadır.
10.000 (on bin) avro karşılığını aşan her döviz tutarı, Türkiye'ye girişte bir gümrük beyannamesi ile beyan edilmelidir. Bu beyanname gümrük yetkililerince mühürlenir ve nakitin resmi kanallardan girdiğinin yasal kanıtıdır. Bu belgeyi saklayın — sonraki banka yatırma işlemi için şarttır.
Beyan edilen nakit, gümrük beyannamesiyle birlikte Türk banka hesabınıza yatırılır. Türk bankaları, gümrük beyanı eşliğinde mülk alımı için nakit yatırmayı kabul eder — bu, gereken kara para aklama (AML) belgesini sağlar.
400.000 (dört yüz bin) dolarlık bir mülk alımı için bu yöntem, 400.000 doları fiziksel olarak taşımayı gerektirir — bu da bariz güvenlik riskleri ve pratik zorluklar taşır. Genellikle alımın bir kısmı için (ör. 50.000–100.000 (elli bin–yüz bin) dolarlık kapora) kullanılır; tam tutar için değil. Ayrı gümrük beyanlarıyla birden fazla giriş mümkündür ama dikkatli zamanlama ve planlama gerektirir.
Türk bankası, büyük nakit yatırmalarda fon kaynağı beyanı ister. Nakitin nereden geldiğinin — ticari gelir, mülk satışı vb. — belgelenmesi gerekir. Avukatınız hangi belgelerin kabul edildiği konusunda tavsiye verir.
Gümrük beyanı yasal giriş belgesi sağlar · Bankacılık aracısı gerektirmez · Küçük tutarlarda basit · Türk bankaları uygun belgeyle kabul eder
Büyük nakit taşımanın güvenlik riski · Yalnızca kısmi ödemeler için pratik · Tam tutar için birden fazla seyahat gerekir · Banka nakit kaynağını ayrıntılı sorabilir
Türk Vatandaşlığı İçin Hangi Belgeler Gerekir?
Mülk alımı için İran'dan Türkiye'ye para transferinde hangi yöntemi kullanırsanız kullanın, vatandaşlık başvurusu ödemeyi doğrulamak için şu belgeleri gerektirir:
Fonların hesabınıza alındığını ve ardından satıcının hesabına (veya tapu emanetine) aktarıldığını teyit eden resmi bir Türk banka dekontu. En önemli tek belge budur. Onsuz vatandaşlık başvurusu yapılamaz.
Alım fonlarının resmi kurdan dövizden Türk Lirası'na çevrildiğini ya da alımın döviz cinsinden yapıldığını teyit eden, TCMB'den (veya adına hareket eden bankadan) alınan belge. Uygunluk Belgesi başvurusu için gereklidir.
Alıcının, alım fonlarının kaynağını açıklayan yazılı beyanı. Avukatınız hazırlar ve başvuruyla birlikte sunar. Ticari mali tablolar, mülk satış sözleşmeleri, miras belgeleri veya meşru varlığa dair diğer kanıtlarla desteklenmelidir.
Fonlar lisanslı bir döviz bürosu aracılığıyla alındıysa, o büronun resmi makbuzları belge zincirinin parçasıdır; saklanmalı ve sunulmalıdır.
Fonların herhangi bir kısmı fiziksel nakit olarak Türkiye'ye getirildiyse, mühürlü gümrük beyannamesi saklanmalı ve belge paketinin parçası olarak sunulmalıdır.
Fonlar kripto para ile transfer edildiyse; eksiksiz zincir üstü işlem kayıtları, borsa KYC kayıtları ve Türk banka yatırma teyidi belge paketinin parçasını oluşturur.
İranlı Olarak Türkiye'de Banka Hesabı Açmak
Türk banka hesabı, mülk alımı için İran'dan Türkiye'ye para transferi sürecinde şarttır — hem fon almak hem de vatandaşlık belgelerini üretmek için. İranlı vatandaşların bilmesi gerekenler şunlardır:
Tüm Türk bankaları İranlı vatandaşlara hesap açmaz. Genel olarak kamu bankaları (Ziraat Bankası, Halkbank, Vakıfbank) ve bazı özel bankalar (Denizbank, QNB Finansbank) daha esnek olmuştur. Durum dönemsel değişir — avukatınız alım anında en iyi seçeneği önerir.
Geçerli İran pasaportu · Türk vergi numarası · Türkiye adresi (kira sözleşmesi veya otel adresi) · Fon kaynağı beyanı · Bazı durumlarda hesabın amacını açıklayan avukat yazısı.
Çoğu Türk bankası, ilk hesap açılışında hesap sahibinin bizzat bulunmasını ister. Vekâletname ile uzaktan hesap açma bazı bankalarda mümkündür ama İranlı vatandaşlar için daha az yaygındır. Alımdan önce İstanbul ziyareti planlamak tavsiye edilir.
Belgeler tamamsa hesap açma genellikle 1 ila 3 (bir ila üç) iş günü sürer. Bazı bankalar İranlı vatandaşlar için ek uyum incelemesi ister; bu süre 1 ila 2 (bir ila iki) haftaya çıkabilir. Buna göre planlayın ve fon gelmeden önce hesabı açın.
Türk banka hesabınızı USD, EUR veya TRY cinsinden açabilirsiniz. Vatandaşlık başvurularında USD hesabı faydalıdır çünkü 400.000 (dört yüz bin) dolarlık eşik USD üzerinden ölçülür. TRY-USD dönüşüm zamanlaması da belgelendirmeyi etkiler — avukatınız en uygun hesap yapısını önerir.
Türk bankaları İranlı vatandaşlara geliştirilmiş inceleme uygular — bir Avrupalı veya Körfez alıcısına göre daha fazla soru, daha uzun süre ve daha fazla belge talebi beklenir. Bu normaldir ve iyi hazırlıkla yönetilebilir.
Vatandaşlık Başvurunuzu Bitiren Kritik Hatalar
İranlı vatandaşlar için Türk vatandaşlığı başvurularını yürütme deneyimimde, para transferi sürecinde başvurunun reddine en sık yol açan hatalar şunlardır:
Bazı alıcılar fonları, önce kendi Türk banka hesaplarına yönlendirmeden doğrudan müteahhide veya satıcıya aktarır. Bu, alıcı adına dekontu ortadan kaldırır — oysa dekont vatandaşlık başvurusu için zorunludur. Fon akışı: kaynak → kendi Türk banka hesabınız → satıcı olmalıdır. Bu sıralama tartışmaya kapalıdır.
Türkiye'deki her döviz bürosu Hazine tarafından lisanslı değildir. Lisanssız bürolar daha ucuz veya pratik olabilir ama vatandaşlık için gereken resmi belgeleri üretemez. Bir mülk transferinde kullanmadan önce her büronun lisansını mutlaka doğrulayın. Avukatınız sicili sağlam lisanslı büroları önerir.
Alıcıların fonları bir akraba veya arkadaşın Türk hesabında alıp sonra satıcıya aktardığı durumlar gördüm. Türk vatandaşlık düzenlemeleri fonun başvuru sahibinin kendi hesabında olmasını şart koşar. Üçüncü bir kişinin hesabından geçen fonlar, sonradan giderilemeyen bir belge boşluğu yaratır.
Nakiti gümrük beyanı olmadan Türkiye'ye getirip bankaya yatırmak, giriş belgesi olmayan açıklanamaz bir mevduat yaratır. Türk bankaları şüpheli büyük nakit yatırmaları bildirmek zorundadır ve beyan edilmemiş nakit vatandaşlık başvurusunu destekleyemez. Girişte nakiti her zaman gümrükte beyan edin — beyanname yasal kanıtınızdır.
TCMB döviz bozdurma kaydı, dekonttan ayrı bir belgedir ve özel olarak talep edilmelidir. Birçok alıcı — hatta bazı deneyimsiz avukatlar — bu gerekliliği atlar. TCMB kaydı olmadan Uygunluk Belgesi başvurusu eksik kalır. Avukatınızın bu belgeyi transfer anında talep ettiğinden emin olun.
400.000 (dört yüz bin) dolarlık eşik, mülk değerlemesi anında değerlendirilir. Transferi planladığınız an ile fonun geldiği an arasındaki kur dalgalanmaları USD karşılığını eşiğin altına düşürebilir. Avukatınız kurları takip edip zamanlama önerir — ya da tampon olarak biraz daha yüksek bir tutar transfer eder.
Kripto para; karıştırma (mixer) hizmetlerinden, gizlilik coinlerinden veya yaptırımlı kuruluşlarla ilişkili platformlardan geçtiyse, zincir üstü geçmiş Türk banka uyum ekiplerinde uyarı tetikler. Yalnızca tamamen temiz ve izlenebilir zincir üstü geçmişe sahip kripto kullanın. Avukatınız Türk banka yatırımından önce işlem geçmişini inceler.
Transfer Yöntemi Karşılaştırması: Durumunuza En Uygunu Hangisi?
Deneyimime göre, lisanslı bir döviz bürosu (paranın fiili hareketi için) ile bir Türk banka hesabının (belgelendirme için) birleşimi, 2026'da İranlı alıcılar için en güvenilir ve en yaygın uygulanabilir yöntemdir. BAE veya Gürcistan hesabınız zaten varsa üçüncü ülke bankacılığı daha temizdir. Süreçle rahat olan ve temiz zincir üstü geçmişi bulunan alıcılar için kripto iyi çalışır. Fiziksel nakit kapora ödemeleri için faydalıdır. Her müvekkile durumuna göre ayrı ayrı tavsiye veriyorum — herhangi bir fon hareket ettirmeden önce benimle iletişime geçin.
İranlı alıcılarla doğrudan deneyimi olan bir avukata danışmadan fon hareket ettirmeyin. Tek bir yanlış adım tüm vatandaşlık başvurunuzu geçersiz kılabilir. İranlı müvekkillere Farsça danışmanlık veriyorum — görüşmeler ücretsiz ve gizlidir.
İran'dan Türkiye'ye Para Transferi: Sıkça Sorulan Sorular
Mülk alımı için İran'dan Türkiye'ye para transferi yasal mı?
Evet. Türkiye'de İranlı vatandaşların mülk alması veya bu amaçla fon transfer etmesine dair hiçbir yasal yasak yoktur. Zorluk yasallık değil — İran'a yönelik uluslararası yaptırımlar nedeniyle standart bankacılık kanallarının bulunmamasıdır. Bu rehberde ayrıntılandırıldığı gibi yasal ve uyumlu alternatif yöntemler mevcuttur.
İran'dan Türkiye'ye para transferinin en iyi yolu nedir?
Çoğu İranlı alıcı için Türkiye'deki lisanslı bir döviz bürosu (döviz bürosu) kullanmak en güvenilir yöntemdir — hukuka uygundur, gerekli vatandaşlık belgelerini üretir ve yaygın kullanılır. BAE veya Gürcistan hesabı olan alıcılar için üçüncü ülke havalesi en temiz seçenektir.
İranlı olarak Türkiye'de mülk almak için kripto kullanabilir miyim?
Evet. Kripto para (başlıca USDT), İstanbul mülk alımlarında İranlı vatandaşlarca giderek daha çok kullanılıyor. Süreç; kriptoyu MASAK lisanslı bir Türk borsası üzerinden Türk Lirası'na çevirmeyi, Türk banka hesabına çekmeyi ve bunu mülk alımında kullanmayı içerir. Zincir üstü işlem geçmişi temiz ve tam belgelenmiş olmalıdır.
Mülk alımı için İran'dan Türkiye'ye nakit getirebilir miyim?
Evet, ama önemli koşullarla. 10.000 (on bin) avroyu (veya karşılığını) aşan nakit, girişte Türk gümrüğünde beyan edilmelidir. Mühürlü gümrük beyannamesi, nakiti uygun belgeyle Türk banka hesabına yatırmak için kullanılır. Bu yöntem kapora veya kısmi ödemeler için pratiktir — 400.000 (dört yüz bin) doları fiziksel nakit taşımak bariz güvenlik riski taşır.
Hangi Türk bankaları İranlı vatandaşları kabul eder?
Kamu bankaları (Ziraat Bankası, Halkbank, Vakıfbank) ve bazı özel bankalar (Denizbank, QNB Finansbank) İranlı vatandaşlara genellikle daha esnek olmuştur. Durum değişkendir — avukatınız güncel banka politikalarına göre alım anında en iyi seçeneği önerir.
Türk vatandaşlığı için para transferini kanıtlamak üzere hangi belgeler gerekir?
Vatandaşlık başvurusu şunları gerektirir: (1) fonların alındığını ve aktarıldığını gösteren Türk banka dekontu, (2) TCMB döviz bozdurma kaydı, (3) fon kaynağı beyanı ve (4) kullanılan transfer yöntemine dair destekleyici belgeler (döviz bürosu makbuzu, gümrük beyannamesi, kripto kayıtları). Avukatınız bu paketi derleyip sunar.
Arkadaşımın veya akrabamın Türk banka hesabından transfer yapabilir miyim?
Hayır. Türk vatandaşlık düzenlemeleri, alım fonlarının başvuru sahibinin kendi Türk banka hesabından geçmesini şart koşar. Üçüncü bir kişinin hesabından geçen fonlar, başvurunun reddine yol açan bir belge boşluğu yaratır. Kendi Türk banka hesabınızı açmalısınız.
İran'dan Türkiye'ye para transferi ne kadar sürer?
Süre yönteme göre değişir: lisanslı döviz bürosu (3–7 gün), üçüncü ülke havalesi (3–10 gün), kripto (2–7 gün), fiziksel nakit (gümrük beyanıyla aynı gün). Transferi tapu randevusundan çok önce planlamak şarttır — avukatınız zamanlamayı koordine eder.
Türkiye'de mülk alımında para transferi için avukata ihtiyacım var mı?
Yasal olarak avukat kullanma zorunluluğunuz yoktur; ancak İranlı vatandaşlar için transfer sürecinin karmaşıklığı ve vatandaşlık başvurunuza doğrudan etkisi göz önüne alındığında, avukat kullanmamak son derece yüksek riskli bir yaklaşımdır. Tek bir belge hatası başvurunun reddine yol açabilir — bu, tasarruf edilen herhangi bir ücreti kat kat aşan bir maliyettir.
Bu yazı, Egemen Global Hukuk Bürosu bünyesinde görev yapan lisanslı bir vatandaşlık ve gayrimenkul avukatı tarafından yazılmıştır — Skyland İstanbul, Huzur, Azerbaycan Cd. No:4 A Blok Kat:26, Sarıyer / İstanbul. İngilizce, Türkçe ve Farsça bilen yazar; para transferi süreci dâhil, Türkiye'de mülk alımı ve vatandaşlık başvurularının her aşamasında İranlı vatandaşlara danışmanlık konusunda geniş sahada deneyime sahiptir.
Similar Projects in Istanbul
Explore other premium developments handpicked for investors
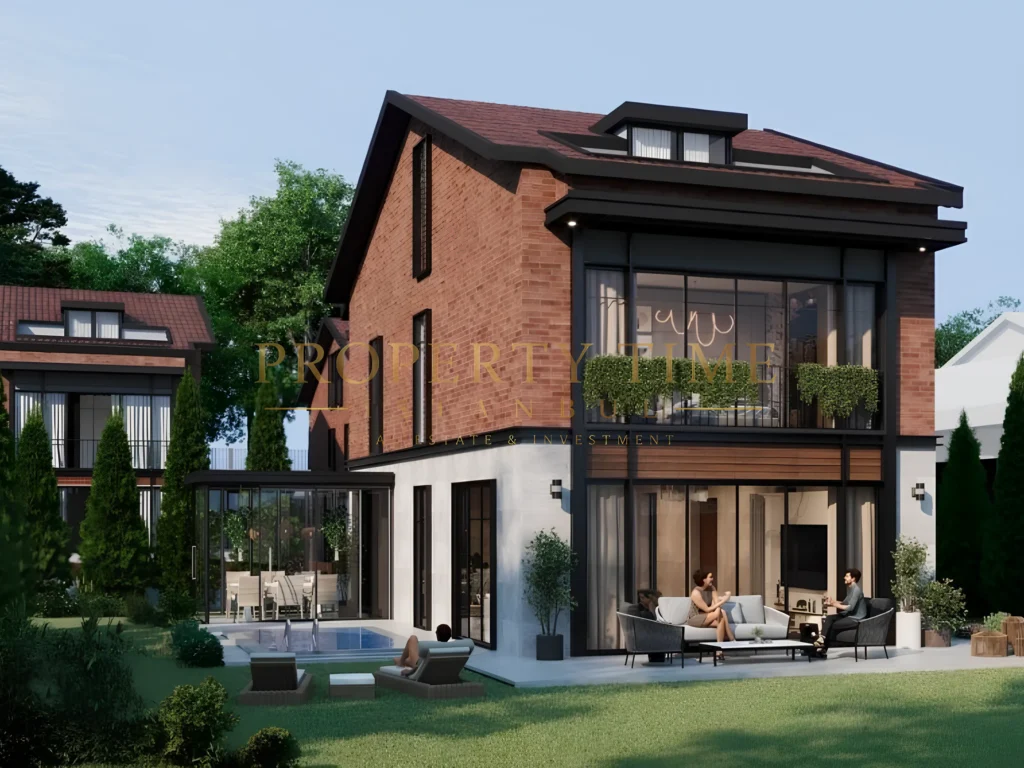
Seba Gardenia Zekeriyaköy
Boutique community of just 37 detached 4.5+1 villas in Zekeriyaköy's prestigious forest belt — each with a private pool and private garden.
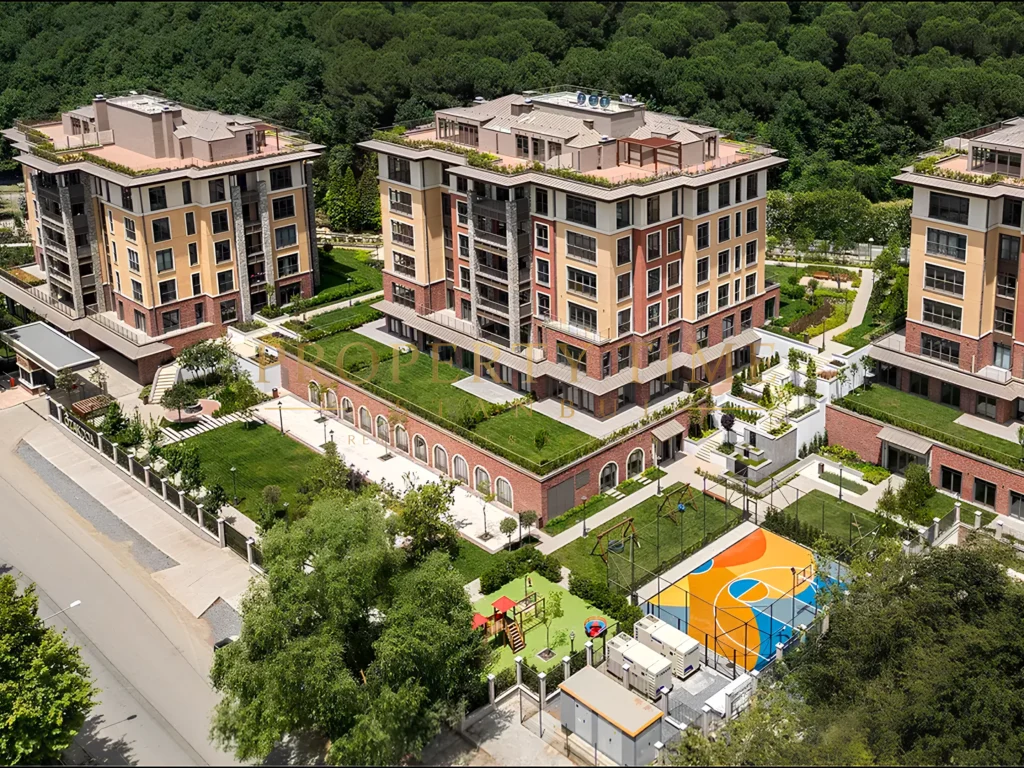
Özak DOA Göktürk
Low-rise boutique project of 67 forest-view apartments in Göktürk — 3+1 to 5+1 units, each with a private balcony, terrace or garden.
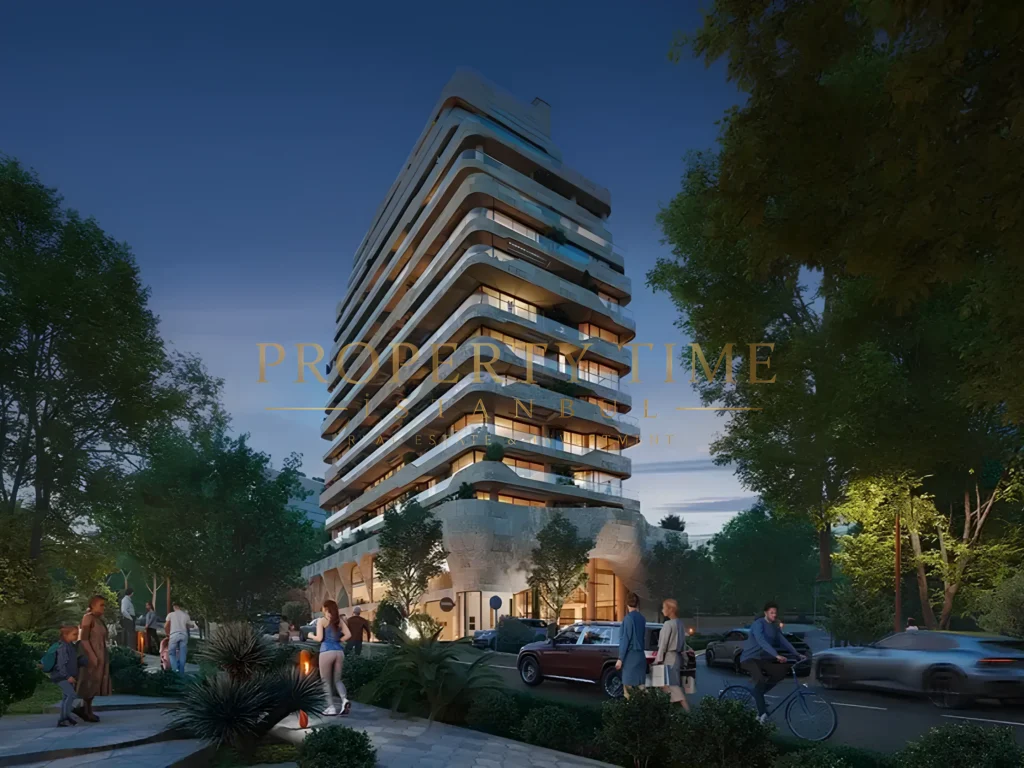
Polat Levent Exclusive
77 boutique residences by GAD Architecture in the heart of Levent — Bosphorus views, smart home systems and private terraces.
Fua Deniz Park Tuzla
Emlak Konut GYO-backed coastal project beside Viaport Marina — 424 sea-view apartments across two phases on the Marmara coastline in Tuzla.
Ferko Line Residence Kağıthane
192 premium offices & 38 commercial units on the Kağıthane–Cendere axis — Four Points by Sheraton hotel integrated, Walter Knoll lobby interiors.
Acarkent Villa Beykoz
Istanbul's most prestigious gated villa community on the upper Bosphorus shore — 4+1 to 9+2 private-pool villas with expansive gardens in Beykoz.